Domain wärmeschutzfassade.de kaufen?
Wir ziehen mit dem Projekt
wärmeschutzfassade.de um.
Sind Sie am Kauf der Domain
wärmeschutzfassade.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wärmeschutzfassade.de kaufen?
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
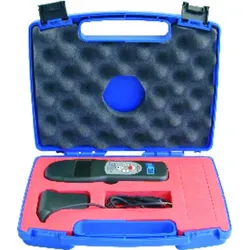
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
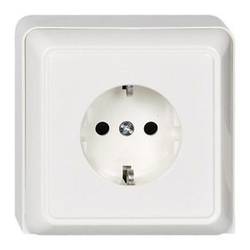
ELSO 515114 ELSO Steckdose 515114 1fach 16A RENOVIERUNG reinweiß Steckdose Renovierung 1 St.Steckdose im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, 1-fach. Farbe: reinweiß, Schraubklemmen: Klemmbereich für je zwei Kupferleiter 1,5 mm oder 2,5 mm, für den sicheren Anschluss von unvorbehandelten Aluminiumleitern 2,5 mm.7,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ELSO 242114 ELSO UP-Taster 242114 10A RENOVIERUNG komplettrw Taster Renovierung 10 St.Taster mit Schriftfeld. Farbe: reinweiß, Schriftleisten mit Symbolen Klingel, Licht, Schlüssel und neutral beigelegt, Wippe beleuchtbar, für Unterputzmontage. Schutzart IP 20, Taster 10 A, 250V AC, Rahmen und Wippen aus Thermoplast, auch einsetzbar in Geräteträger mit einer Einbautiefe von mindestens 32 mm. Steckklemmen: Klemmbereich für Informationsleitungen ab Leitungsdurchmesser 0,5mm, für Kupferleiter 1,5 mm und 2,5 mm.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **


Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
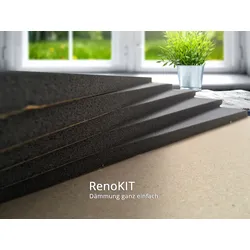
Winrodoor® RenoKIT für Dämmung und Renovierung alter RollladenkästenMaximale Wärmedämmung - minimaler Aufwand: Das System RenoKIT für Dämmung und Renovierung alter Rollladenkästen Die Vernunft gebietet es und die Gesetze lassen sowieso bald keine Ausrede mehr zu: Ältere Gebäude müssen energieeffizienter werden! Wenn aber die Fassade noch nicht erneuert werden muss und die alten Rollladenkästen noch stabil sind, kann das auch mit erstaunlich kleinem Aufwand realisiert werden - nämlich mit RenoKIT. Das clevere Winrodoor Renovierungssystem besteht im wesentlichen aus Dämmplatten für den Kasten.  Die Elemente des Winrodoor Renovierungssystem Renokit: Dämmplatten für den Rollladenkasten Die Kastendämmung reduziert den Wärmeverlust um bist zu 52%, die Reflektorprofile verbessern den U-Wert eines Fensters um bis zu 26% - so wird bares Geld gespart. Die Infrarot-Darstellung eines ungedämmten (A) und eines gedämmten Rollladenkastens (B) zeigt deutlich, wie die Wärme im Raum bleibt und nicht durch den Rollladenkasten entweichen kann. Dunkle, blau-grüne Bereiche stehen für niedrige Temperaturen, helle, rot-gelbe Bereiche für hohe Temperaturen.  Lieferumfang : 10 mm Karton 60 Platten (21 mÂ2) 20 mm Karton 30 Platten (10,5 mÂ2) 30 mm Karton 20 Platten (7 mÂ2)  Das Herzstück des Renovierungssystems RenoKIT sind die speziell für diesen Zweck ent-wickelten Dämmplatten Die Platten bestehen aus einem Material mit hervorragenden Dämmeigenschaften: Ihre Wärmeleitfähigkeit beträgt nach EN 12667 / ISO 8301 bei 10°C 0,035 W/mK. Rollladenkästen, die mit diesen Dämmplatten nachgerüstet werden, weisen einen bis zu 62% verbesserten Usb-Wert auf. Dabei sind die Platten, die wir im Format 500 x 700 mm und in den Stärken 10, 20 und 30 mm liefern, sehr verarbeitungsfreundlich: Sie können problemlos auf die erforderlichen Größen und Formen zurechtgeschnitten werden und lassen sich durch ihre angenehme Flexibilität ohne zusätzliche Einschnitte ins Material für jede Kastengröße zurechtbiegen. Mit diesen Eigenschaften sind unsere Dämmplatten die erste Wahl für eine saubere, preisgünstige Renovierung. Der Usb-Wert W/(m 2 K) im Vergleich:  U sb % Rollladenkasten nicht gedämmt Rollladenkasten + 30 mm RenoKIT Rollladenkasten + 20 mm RenoKIT Rollladenkasten + 10 mm RenoKIT 2,52 0,95 1,18 1,55 0 62 53 38  Â189,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ablak-Zsiráf RenovierungDie neue Ausgabe der Ablak-Zsiráf-Renovierung bietet den Kindern ein besonderes Erlebnis. Das in ein neues Gewand gekleidete Kinderlexikon zielt darauf ab, den Anforderungen der modernen Zeit gerecht zu werden, während es die ursprünglichen pädagogischen Werte bewahrt. Dieses bebilderte Lexikon hilft den Kindern in farbenfroher und unterhaltsamer Weise, die Welt kennenzulernen. Die Jubiläumsausgabe von 2025 des Móra Verlags macht die Ablak-Zsiráf bei jungen Menschen wieder populär, da sie einen Wortschatz und Wissen bietet, die auch im alltäglichen Leben nützlich sind. Merkmale des Produkts: Modernes und ansprechendes Erscheinungsbild Bebildertes Kinderlexikon Bewahrung pädagogischer Werte Unterhaltsamer und lehrreicher Inhalt Neuinterpretierter Klassiker Verpackungsgröße: 21 x 2 x 29 cm Der Móra Verlag hat dafür gesorgt, dass die Ablak-Zsiráf nicht nur der Favorit vergangener Zeiten bleibt, sondern auch neue Generationen ihren Wert und ihre Schönheit entdecken können.11,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
ELSO 505304 ELSO Steckdose 505304 16A RENOVIERUNG reinweiß Steckdose Renovierung 10 St.Steckdose 1-fach mit erhöhtem Berührungsschutz im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, Farbe reinweiß. Steckklemmen Klemmbereich für Kupferleiter 1,5 mm und 2,5 mm.149,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuchtigkeitsmessgerät für Holz und BaustoffeDieses Messgerät dient zur Bestimmung der Feuchtigkeit von Baustoffen wie Holz, Beton oder Estrich. Es kann auf zweierlei Art messen: durch Leitfähigkeitsmessung, wobei eine Nadel in das Messgut eingeführt wird, oder mittels einer beschädigungslosen Sucherfunktion, die besonders für große Flächen geeignet ist. Die Feuchte wird auf der LED-Anzeige in Prozent nach dem Ampelprinzip angezeigt: grün = trocken, gelb = bedenklich, rot = kritisch. Je nach Material lassen sich die Ampelwerte frei einstellen. Das Gerät verfügt über einen Messwertspeicher und eine kleine Datenbank mit Standardwerten für alle gängigen Baustoffe.188,98 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wann zahlt ein Verein Körperschaftsteuer?
Ein Verein zahlt Körperschaftsteuer, wenn er wirtschaftliche Geschäftsbetriebe betreibt, die nicht unmittelbar mit dem steuerbegünstigten Vereinszweck zusammenhängen. Dazu zählen beispielsweise der Verkauf von Waren oder Dienstleistungen. Wenn die Einnahmen aus diesen wirtschaftlichen Geschäftsbetrieben einen bestimmten Freibetrag überschreiten, ist der Verein körperschaftsteuerpflichtig. Es ist wichtig, dass der Verein seine Einnahmen und Ausgaben sorgfältig trennt und eine klare Buchführung führt, um die Körperschaftsteuerpflicht zu ermitteln. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Pflichten erfüllt werden. **
-
Wie hoch ist die Körperschaftsteuer?
Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Unternehmen erhoben wird. Sie wird in Deutschland auf Bundesebene festgelegt und beträgt derzeit 15% vom zu versteuernden Einkommen. Allerdings können je nach Bundesland noch Gewerbesteuer und Solidaritätszuschlag hinzukommen. Die genaue Höhe der Körperschaftsteuer kann je nach Unternehmensgröße, Rechtsform und Gewinn variieren. Es ist ratsam, sich von einem Steuerberater beraten zu lassen, um die genaue Höhe der Körperschaftsteuer für ein bestimmtes Unternehmen zu ermitteln. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
ELSO 515114 ELSO Steckdose 515114 1fach 16A RENOVIERUNG reinweiß Steckdose Renovierung 1 St.Steckdose im Geräteträger für Kanalanschluss oder Abschlussplatte 16 A 250V AC, 1-fach. Farbe: reinweiß, Schraubklemmen: Klemmbereich für je zwei Kupferleiter 1,5 mm oder 2,5 mm, für den sicheren Anschluss von unvorbehandelten Aluminiumleitern 2,5 mm.7,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
ELSO 242114 ELSO UP-Taster 242114 10A RENOVIERUNG komplettrw Taster Renovierung 10 St.Taster mit Schriftfeld. Farbe: reinweiß, Schriftleisten mit Symbolen Klingel, Licht, Schlüssel und neutral beigelegt, Wippe beleuchtbar, für Unterputzmontage. Schutzart IP 20, Taster 10 A, 250V AC, Rahmen und Wippen aus Thermoplast, auch einsetzbar in Geräteträger mit einer Einbautiefe von mindestens 32 mm. Steckklemmen: Klemmbereich für Informationsleitungen ab Leitungsdurchmesser 0,5mm, für Kupferleiter 1,5 mm und 2,5 mm.249,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: Körperschaftsteuer und GewerbesteuerKörperschaftsteuer und Gewerbesteuer , Umfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert. Rechtsstand: 1. Mai 2021 , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., neu bearbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210528, Produktform: Kartoniert, Beilage: Buch, Titel der Reihe: Grundkurs des Steuerrechts#11#, Autoren: Alber, Matthias~Szczesny, Michael, Auflage: 21019, Auflage/Ausgabe: 19., neu bearbeitete und aktualisierte Auflage 2021, Keyword: Körperschaftsteuerrecht; Gewerbesteuerrecht; Grundausbildung; Steuerfachwirt; Bilanzbuchhalter, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Grundkurs des Steuerrechts, Warengruppe: HC/Steuern, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XIX, Seitenanzahl: 262, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 237, Breite: 168, Höhe: 18, Gewicht: 542, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791038940 9783791035581 9783791032689 9783791030449 9783791027784, eBook EAN: 9783791051239, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 174317139,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Wer zahlt Gewerbesteuer und Körperschaftsteuer?
Gewerbesteuer wird von Gewerbetreibenden und Unternehmen gezahlt, die in Deutschland einen Gewerbebetrieb führen. Die Höhe der Gewerbesteuer richtet sich nach dem Gewinn des Unternehmens. Körperschaftsteuer hingegen wird von Kapitalgesellschaften wie GmbHs und AGs gezahlt. Auch hier richtet sich die Höhe nach dem Gewinn des Unternehmens. Beide Steuern dienen der Finanzierung von öffentlichen Aufgaben auf kommunaler und bundesweiter Ebene. Unternehmen sind somit verpflichtet, einen Beitrag zur Finanzierung des Gemeinwesens zu leisten. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.